Chargement plus long que prévu… merci de patienter.
Ce site utilise des cookies techniques nécessaires à son fonctionnement, ainsi que des cookies d'analyse et marketing qui nécessitent votre consentement.
En savoir plus
Le conseil financier crée de la valeur. Encore faut-il la mesurer.
Cette page chiffre ce que chaque étape de notre méthode apporte, à partir de
nos propres travaux de recherche et de la littérature académique.
Sélection de fonds : les 25 fonds les mieux classés font mieux que
le fonds médian du marché de 0,7 à 1,5 point par an (depuis 2015, gagnant 60 % des
millésimes) et mieux que les 25 derniers de 2,6 à 3,6 points par an ; face à l'ETF,
pas de gain depuis 2020.
Optimisation : à risque réellement pris égal, la stratégie réglée fait
+1,1 à +3,2 points par an de mieux qu'une alternative simple, et la devance dans
20 fenêtres de cinq ans sur 20 (2010-2026).
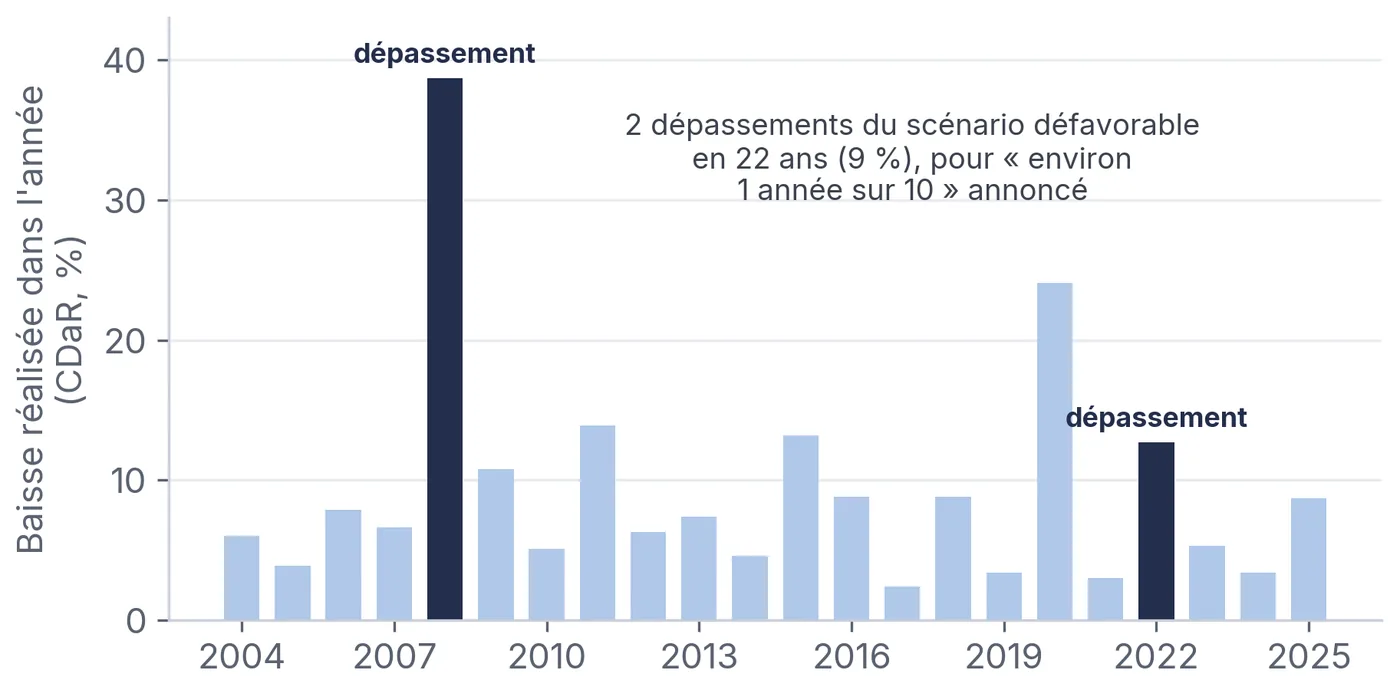
Risque : le scénario défavorable annoncé « environ 1 sur
10 » est dépassé 2 fois en 22 ans (2004-2025), soit 9 % pour 10 % visés.
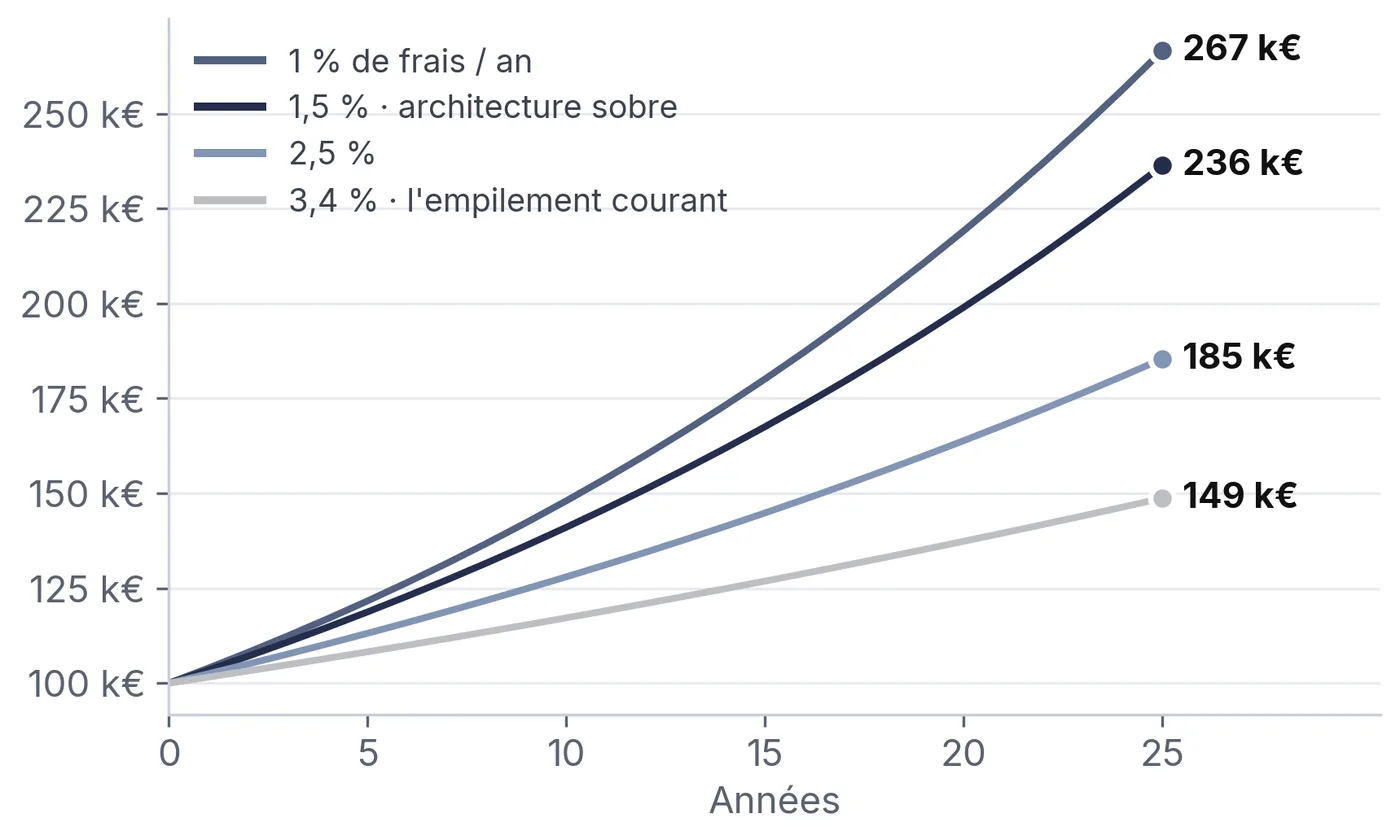
Frais : un point de frais annuel en trop coûte environ 21 % du
capital final au bout de 25 ans.
Ce que nous n'additionnons pas : rééquilibrage (+26 pb) et
coaching comportemental (+150 pb) sont des chiffres de littérature (Vanguard
Advisor's Alpha), pas des mesures Ploovers.
Depuis 2001, Vanguard formalise l'« Advisor's Alpha » : la valeur qu'un
conseil discipliné ajoute au rendement net d'un investisseur, estimée à environ
3 % par an. Une valeur réelle, mais irrégulière : elle se matérialise surtout
dans les moments difficiles.
Notre philosophie est simple : là où l'industrie se contente de citer la
littérature, nous mesurons aussi nos propres résultats, y compris nos propres
biais.
Concrètement, tous les chiffres de cette page proviennent soit de nos papiers de recherche
(protocoles pré-enregistrés, simulations walk-forward, chaque chiffre rejoué depuis les
prix bruts), soit de sources académiques citées. Rien d'autre. Chaque chiffre porte sa
fenêtre de mesure et sa fourchette. Quand un chiffre n'est pas mesuré, nous l'écrivons.
+0,7 à +1,5 pt
par an pour les 25 premiers fonds de notre classement face au fonds
médian du marché (depuis 2015, moitié centrale de 19 jeux de test)
+1,1 à +3,2 pts
par an pour l'optimisation face à une alternative simple au
même risque réalisé (12 à 16 ans de simulations)
20 sur 20
fenêtres de cinq ans où la stratégie réglée fait mieux que
l'alternative simple, au pire +0,7 point par an
2 sur 22
années où le scénario de perte défavorable annoncé « 1 sur
10 » a été dépassé, la fourchette a tenu
Les chiffres sont les mêmes aux deux niveaux : seule la profondeur de lecture change.
01
Un univers d'investissement efficient par construction
La preuve commence ici : on ne peut mesurer que ce qui est mesurable.
Notre univers (ETF, actions, obligations, fonds négociables chaque jour) a un prix public en continu, un historique long et des frais connus.
C'est ce qui rend possible tout ce qui suit : des simulations historiques
honnêtes, des comparaisons à risque égal, des promesses vérifiables.
Dans cet univers, les frais sont le seul paramètre certain, et le plus négociable. Un point de frais annuel en trop coûte environ un
cinquième du capital final au bout de 25 ans : sur
100 000 € placés à 5 % brut, l'écart entre 1,5 % et
3,4 % de frais atteint 88 000 €.
Niveau expert
Ordres de grandeur de place : 2,75 % par an de frais cumulés en
moyenne sur une unité de compte actions de PER assurantiel, avant gestion
pilotée (CCSF) ; environ 1 700 € de frais consommés en dix
ans sur 10 000 € pour un portefeuille type d'un investisseur individuel (ESMA).
Sept couches à totaliser : entrée, contrat, frais courants des fonds,
rétrocessions, gestion pilotée, transactions internes, marges des
structurés. Nous les additionnons en euros et déclarons les
rétrocessions ligne à ligne, imputées sur le prix du conseil.
Aucun chiffre de performance n'est revendiqué pour ce pilier : il
conditionne la mesurabilité des suivants. Les actifs exclus (dette privée,
non coté, structurés opaques) le sont parce qu'on ne peut ni les mesurer
honnêtement ni en sortir quand il le faut, voir les
frais des contrats.
La composition, dans le mauvais sens
Ce qu'il faut voir :
les courbes partent du même point et l'écart se creuse sans bruit. Calcul à
hypothèses simplifiées (rendement brut constant), pas une prévision.02
Une sélection drastique fondée sur la performance réelle
Sur 11 209 fonds accessibles en assurance-vie française, notre moteur
classe chaque trimestre 5 000 à 6 000 fonds, du plus prometteur au
plus décevant. Nous testons ce classement comme on teste un médicament :
critères de succès fixés avant calcul, aucune donnée du futur, chaque
chiffre rejoué depuis les prix bruts.
Le résultat tient en une phrase : on ne prédit pas les champions,
on évite les perdants. Les 25 fonds que le moteur place en tête font mieux
que le fonds médian du marché de 0,7 à 1,5 point par an (depuis 2015), et
mieux que les 25 fonds qu'il place en queue de 2,6 à 3,6 points par an.
L'essentiel de la valeur vient du bas du classement : les 25 derniers perdent
3,3 à 3,7 % par an face à leur panier d'ETF de référence, quand les 25 premiers
font à peu près jeu égal (−0,8 à 0,0 %). À partir de ce classement, deux paniers
de 25 fonds sont construits classe d'actifs par classe d'actifs, aux mêmes parts que
le fonds médian : c'est cette construction, plus que le modèle, qui fait le
progrès de notre version actuelle.
Et l'honnêteté qui va avec : face à l'ETF MSCI Europe pris au même niveau de
risque, notre panier fait mieux depuis 2015 (+0,6 à +1,1 point par an) mais pas
depuis 2020 (−0,8 à +0,1) ; sans égaliser le risque, il reste derrière l'ETF
(−3,4 à −4,0 points par an depuis 2020), comme l'ensemble des fonds actifs. Nous
ne promettons pas de battre les ETF : nous remplaçons, dans une même catégorie,
un fonds faible par un meilleur. Ce sont des mesures de recherche ; le suivi réel
des paniers actuels part de leur date de publication.
Il y a une raison de plus pour classer plutôt que choisir librement : dans un PER, une assurance-vie ou un contrat de capitalisation, l'assureur impose son univers de fonds, un menu fermé de quelques dizaines à quelques centaines de supports, où les ETF sont parfois rares ou absents. On ne choisit pas ce que l'on veut ; on choisit au mieux dans le menu. Le classement ordonne tous les fonds du contrat, écarte ceux qui détruisent de la valeur et retient les meilleurs disponibles. Quand l'enveloppe le permet (compte-titres, PEA), nous préférons des ETF.
Ce que nous avons mesuré
+0,7 à +1,5 pt/an
25 premiers fonds face au fonds médian du marché
(depuis 2015, gagnant 60 % des millésimes) ; +1,3 à +2,3 depuis
2020
−3,7 à −3,3 %/an
écart au panier d'ETF de référence des 25 derniers
fonds du classement
+1,6 à +2,5 pt/an
panier A face aux 25 derniers fonds, à risque de
perte égal (gagnant 70 % des années)
Ce qu'il faut voir :
les 25 premiers fonds face au fonds médian, et le panier A face aux 25 derniers
à risque égal, gardent l'avantage depuis 2015 comme depuis 2020 (barres
claires). Le panier B face à l'ETF MSCI Europe au même risque de perte est
positif depuis 2015 mais chevauche zéro depuis 2020 : c'est la
« marée » des fonds actifs, que personne ne prédit. Barres : moitié
centrale de 19 jeux de test ; trait : médiane.
Niveau expert
Protocole. Cible dé-marée (alpha à 12 mois moins la médiane
de la période), réseau de neurones tabulaire (MLP) moyenné sur 5 initialisations
(le gradient boosting d'histogrammes de la version précédente reste en contrôle),
walk-forward strict, partages apprentissage/test groupés par identité (classes
de parts à corrélation > 0,995 jamais séparées), 19 réalisations
reproductibles du partage, fourchettes = intervalle interquartile. Paniers A
(D4S) et B (D6S) construits par classe d'actifs aux parts du fonds médian.
Toutes les comparaisons à
l'indice sont faites à CDaR ex ante identique, en mélangeant indice et fonds
monétaire. Données : 15 463 instruments, 2000-2026, 86 fenêtres
de 60 mois, environ 960 caractéristiques, 33 catégories couvertes
(99,7 % des fonds).
Purge. La purge d'entraînement est égale à l'horizon
prédit : un trimestre n'entre en apprentissage que lorsque sa cible à
12 mois est entièrement réalisée. Cette règle sépare un signal d'une
fuite : dans un monde synthétique sans aucun signal, une purge de trois
mois sous des cibles à 12 mois fabrique +9,2 %/an à 100 % de
réussite ; une purge de douze mois ramène ce chiffre à zéro. Sur nos
données, lors de la construction du protocole (version précédente du modèle),
l'écart de confirmation valait +1,3 sous purge de douze mois contre +6,1 (cible
ordinale) ou +4,7 (cible binaire) sous purge de trois mois : environ trois
quarts de l'écart naïf provenait d'une fuite d'information future glissée dans
l'apprentissage.
Trois mesures. L'écart tête − queue (25 premiers contre 25
derniers) vaut +2,6 à +3,6 %/an (médiane +3,3) sur les millésimes 2015 et
après, +3,8 à +5,4 depuis 2020. M1, panier A contre les 25 derniers à risque de
perte égal, vaut +1,6 à +2,5 %/an (médiane +2,0, gagnant 70 % des
années) ; une partie de ce gain vient d'une exposition actions plus forte que
celle du fonds médian, pas de la sélection pure. M2, panier B contre l'ETF MSCI
Europe au même risque, vaut +0,6 à +1,1 %/an (gagnant 59 % des années),
et −0,8 à +0,1 depuis 2020. Le classement au centre n'a pas progressé par rapport
à la version précédente (25 premiers contre fonds médian du même ordre) : le
progrès vient de la construction. Le niveau d'alpha lui-même est
inapprenable ; seul l'ordre relatif des fonds l'est.
Marée et rendements bruts. La marée d'alpha (alpha moyen de
l'univers) vaut −0,4 %/an en 2005-2014, −1,7 %/an depuis 2015 et
−2,2 %/an depuis 2020. En rendements bruts, sans égaliser le risque, un panier
de fonds actifs stratifié reste derrière l'ETF MSCI Europe : −1,0 à
−1,3 %/an depuis 2015, −3,4 à −4,0 %/an depuis 2020, pour deux tiers par
une exposition plus faible aux actions européennes, pour un tiers par un résidu
de l'ordre des frais d'un fonds actif. SPIVA :
75 à 87 % des fonds actions Europe battus par leur indice chaque année
depuis 2021 ; à dix ans, 97 % en Europe et 98 % en France.
Contre les étoiles et contre les frais. Mesuré avec la
version précédente du modèle : à taille égale, le modèle séparait nettement
mieux les fonds qu'une réplique des notations en étoiles, et les deux classements
étaient quasi orthogonaux ; le tri par frais rivalisait sur la mesure
« tête − médian » (nous l'écrivons), mais le modèle était plus régulier
sur « tête − queue » et n'était pas un proxy de frais. Comparaisons non
recalculées avec le modèle actuel : nous n'en publions pas de chiffre.
Suivi en conditions réelles. Deux paniers officiels de 25
fonds, A et B, construits par classe d'actifs aux parts du fonds médian ; leur
suivi part de leur date de publication, avec des seuils inchangés.
Confirmation : écart tête − queue du panier A (contre les 25 derniers)
≥ +1,5 %/an et M2 ≥ 0 sur deux trimestres consécutifs.
Alerte : écart < 0 ou M2 < −2 %/an.
03
Une personnalisation avancée, fondée sur la combinatoire
Douze critères ajustables : tolérance au risque, répartition ETF / actions /
obligations, expositions géographiques, préférences, contraintes du contrat : définissent votre espace de décision. Le premier d'entre eux est le seul qui
se mesure en euros : la baisse maximale que vous pourriez supporter
sans vendre.
Nous la mesurons comme vous la vivez, la perte depuis le plus haut, pas la
volatilité, et nous l'annonçons toujours en fourchette. Le même portefeuille,
observé sur des décennies différentes, ne donne pas le même chiffre de
perte : un chiffre seul est un tirage. Nous affichons donc
« perte extrême 17 % [11-24 %], scénario défavorable :
28 % », et nous vérifions chaque année si la promesse a tenu.
Ce que nous avons mesuré
2 fois en 22 ans
dépassements réels du scénario défavorable
annoncé « environ 1 année sur 10 » (2004-2025, avec 2008,
2011, 2020 et 2022)
8,6 à 33,8 %
le même chiffre de perte extrême à 10 ans selon
la décennie tirée (400 décennies simulées) : la raison de la
fourchette
La personnalisation, c'est aussi la discipline : Vanguard chiffre le
« coaching comportemental » à 150 points de base par an. Nous ne
l'additionnons pas à nos chiffres, nous ne l'avons pas mesuré sur nos
clients.
22 ans d'épreuve du réel
Ce qu'il faut voir :
chaque barre est la perte extrême réalisée d'une année, confrontée au scénario
défavorable annoncé fin d'année précédente à partir des seules données
passées. Deux dépassements (2008, 2022) pour « environ un sur
dix » annoncé. Univers de 33 ETF, portefeuille équipondéré.
Niveau expert
Mesure. CDaR 0,95 : moyenne des 5 % pires états de
baisse le long de la trajectoire, comme contrainte de construction. Sa
distribution d'échantillonnage est très dispersée : sur 400 fenêtres
indépendantes de 10 ans dans un monde simulé calibré sur nos menus réels,
médiane 16,1 %, interdécile [8,6 % ; 33,8 %], coefficient
de variation 0,56. Un optimiseur qui sature sa contrainte sur ce point
casse une promesse de 15 % dans 48 à 68 % des futurs simulés.
Annonce. Fourchette p10/p50/p90 par bootstrap de blocs
joints de 8 semaines, enrichi d'une incertitude explicite sur la fréquence et
la sévérité des crises (estimateur RSU, zéro curseur), plus un p90
« stressé » comme seul support du discours de garantie. Sur 22
origines annuelles réelles (2004-2025) : 2 dépassements (9 %) pour
10 % visés ; couverture conforme adaptative 91 % pour
90 % nominal. Formulation validée conformité : « un scénario
défavorable estimé : environ une période comparable sur dix l'a
historiquement dépassé ». Jamais « perte maximale », jamais
« garanti ».
Limite dite. À horizon court, l'inédit échappe à toute
annonce : aucune fourchette construite sur 2000-2007 ne contenait la
perte 2008-2009 à deux ans (41,9 % réalisés contre un p90 de 23 à
31 %) ; à dix ans (2008-2017), le réalisé (36,2 %) tombe dans la
fourchette annoncée (p90 : 40,2 %). Calibré en distribution dans le
temps, pas clairvoyant sur l'inédit à court horizon. Pour mémoire, le
S&P 500 perd 56 % entre 2007 et 2009 et reste 4,9 ans sous son
plus haut.
04
Une optimisation quantitative sous contrainte de risque
Notre moteur cherche, parmi des milliards de combinaisons, le portefeuille qui
maximise le rendement estimé sous la contrainte de perte extrême que vous avez
choisie. Mais un optimiseur laissé libre commet toujours la même faute :
il sélectionne la chance passée, et la simulation historique qu'il affiche est
flatteur, de 1,5 à 3,2 points de rendement par an au-dessus de ce que la
stratégie délivre ensuite. Nous appelons cet écart la prime
d'optimisme, nous le mesurons sur chaque réglage, et nous le
plafonnons.
Réglée ainsi, la stratégie fait mieux que l'alternative simple au même budget de
risque dans chacune des 20 fenêtres de cinq ans simulées (2010-2026) : au
pire +0,7 point par an sur un menu d'ETF, +2,6 sur un menu de fonds. À
risque réellement pris égal, l'avantage sur toute la période reste de
+1,1 à +3,2 points par an.
Ce que nous avons mesuré
+1,1 à +3,2 pts/an
excès de rendement face à l'alternative simple,
à risque réalisé apparié (menu d'ETF 16 ans ; menu de fonds 12 ans)
+0,04 à +0,46 pt
prime d'optimisme des réglages livrés sur quatre
gammes sur cinq (plafond d'éligibilité : 0,7 point par an)
R² = 0,001
pouvoir prédictif du rendement « annoncé »
sur l'année suivante (849 portefeuille-années) : nous ne le vendons
jamais comme une prévision
20 fenêtres de cinq ans, 20 fois devant l'alternative simple
Ce qu'il faut voir :
chaque barre est l'excès de rendement annualisé de la stratégie réglée face à
un mélange d'un ETF actions large et d'une poche monétaire calibré sur le même risque
réalisé, sur une fenêtre de cinq ans. Toutes positives. La compression
récente vient du rendement du naïf lui-même, passé de 1-3 % à
5,5 % par an avec la remontée des taux. Simulations walk-forward ;
les fenêtres se chevauchent (lecture de trajectoire, pas 20 mesures
indépendantes).
La marge de diversification éteint la sur-promesse
Ce qu'il faut voir :
sur cinq univers réels (33 à 96 supports), la prime d'optimisme fond quand la
marge monte, pour un coût de rendement faible ou nul. Sur un menu de 63 fonds,
passer de 0,5 à 4 % de marge efface 2,06 point de prime pour
0,07 point de rendement ; sur un menu de 96 fonds, le rendement de
test monte même de 6,15 à 6,68 %. Le menu de 67 fonds est le seul qui
paie vraiment sa marge : environ 4,1 points sur toute la marche,
soit 0,3 à 0,6 point de rendement par point de prime en zone
médiane.
Les poids achètent du contrôle de risque, pas des promesses
Ce qu'il faut voir :
mêmes actifs sélectionnés, poids différents. Sur le menu de fonds, la
stratégie optimisée rend autant que l'équipondération (8,77 contre
8,76 % par an) avec 3,3 points de perte extrême en moins (−13,1 contre
−16,4 %). Sur le petit menu d'ETF déjà diversifié, l'équipondération rend
plus, avec proportionnellement plus de risque : tout se place sur un même
rayon d'efficience. Dans les deux cas, l'alternative naïve est loin en
dessous : la valeur vient de la sélection et du ciblage du risque.
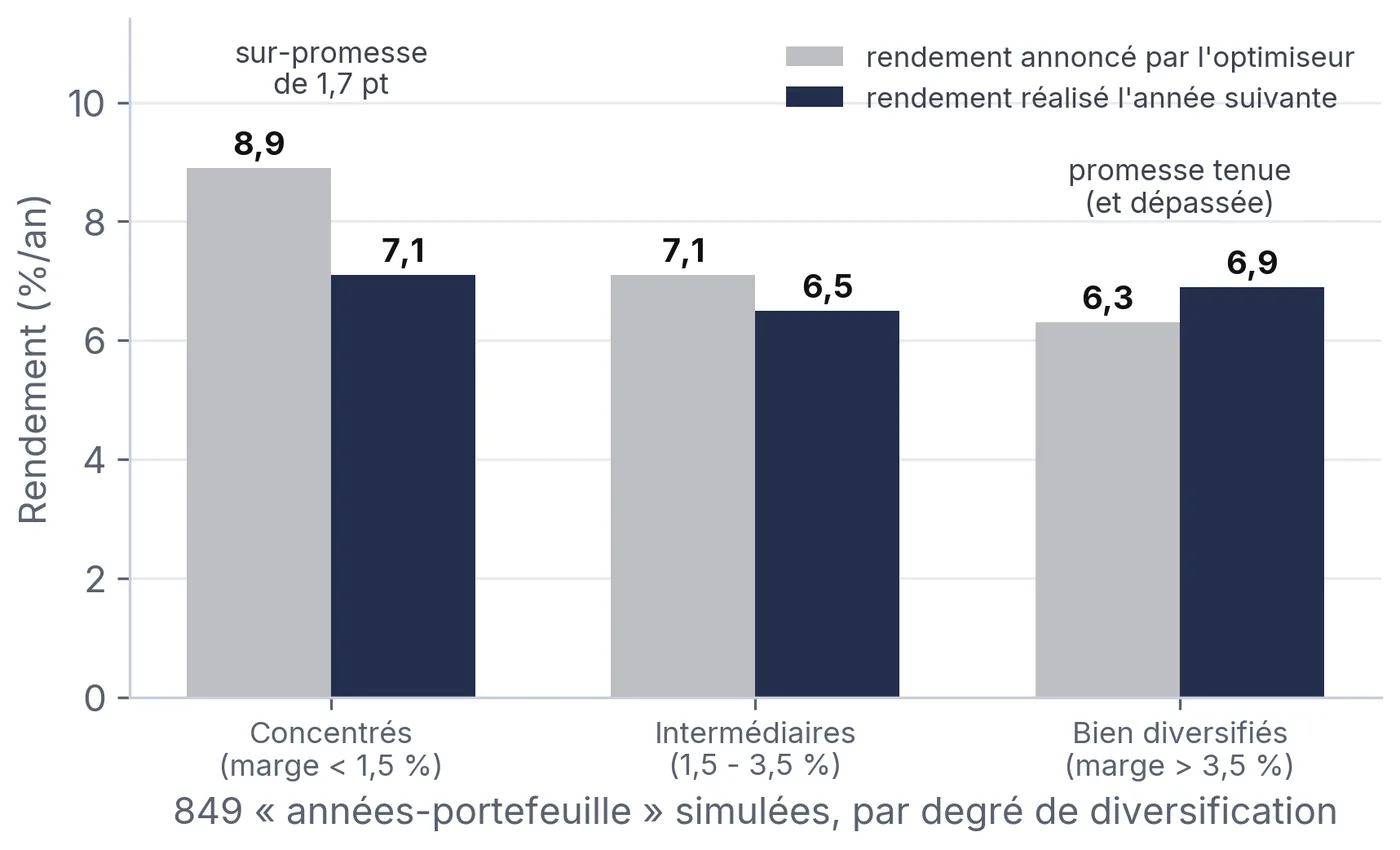
Promesses vérifiées : 849 rendements annoncés contre réalisés
Ce qu'il faut voir :
à faible marge de diversification (moins de 1,5 %), les portefeuilles
annoncent 8,9 % et réalisent 7,1 % ; à forte marge (3,5 %
ou plus), ils annoncent 6,3 % et réalisent 6,9 %. La moyenne
inconditionnelle réalisée est d'environ 6,8 % : la meilleure
prévision du rendement de l'année suivante reste la moyenne de long terme.
C'est exactement pourquoi nous diversifions au-delà de ce que la meilleure
prévision apparente suggère.
Niveau expert
Optimiseur deux étages. Étape 1 : maximiser la croissance
estimée sous CDaR 0,95 ≤ budget client (linéarisé exactement en programme
linéaire, chemins quotidiens, l'échantillonnage en fins de mois cache 1,7 à
3,4 points de CDaR et environ la moitié du baisse maximale, résultat
négatif publié). Étape 2 : minimiser la concentration des poids sous une
perte d'objectif bornée par la marge de diversification. Sans vente à découvert, plafonds
par actif et par groupe. Estimateur de rendement par défaut : moyenne des
croissances sur sous-fenêtres glissantes de 4 ans, qui baisse la prime dans
toutes les cellules mesurées à rendement égal ou meilleur.
Prime d'optimisme. Écart annualisé entre le dernier portefeuille
figé rejoué sur l'historique qui a servi à le choisir et la stratégie
walk-forward qui ré-optimise chaque année. Contrainte d'éligibilité (≤ 0,7
pt/an), jamais objectif de classement ; trois modes de tolérance, strict
(≤ 0,5), standard (≤ 1,0) et souple (≤ 1,5). Campagne
d'environ 140 simulations historiques walk-forward sur cinq univers réels anonymisés (33 à 96
supports, données 2010-2026, CDaR cible 20 %), réglages évalués sur une
fenêtre de test de quatre ans hors échantillon (2022-2026).
Gamme
Réglage livré
Rendement test
Prime
Actifs effectifs
Rotation
Menu d'ETF (33)
marge 2 % + moyenne 4 ans
8,06 %
+0,46
23
1,1 %
Assurance-vie 1 (67)
marge 4 % + moyenne 4 ans + région < 40 %
9,75 %
+0,36
28
1,7 %
Assurance-vie 2 (63)
marge 4 %
7,64 %
+0,04
26
0,9 %
Assurance-vie 3 (96)
marge 4 %
6,68 %
+0,05
51
0,6 %
Compte-titres (89)
marge ≥ 5 % + moyenne 4 ans
9,36 %
+0,92 (mode souple)
49
2,3 %
Rendement test : rendement annualisé sur la fenêtre
2022-2026. Le compte-titres avec titres vifs est le seul univers hors plafond
(mode souple). Prime pleine période du réglage retenu
d'assurance-vie : +0,29.
Double lecture systématique. Brut, la stratégie fait 8,8 %
contre 3,6 % (menu de fonds, 12 ans) et 5,7 à 7,3 % contre 3,4 %
(menu d'ETF, 16 ans) ; mais l'appariement ex ante n'égalise pas le risque
réalisé (CDaR −8,6 % pour le naïf contre −13,1 / −11,5 %). À risque
réalisé apparié, l'excès pleine période est +3,2 et +1,1 à +1,6 points par
an, les chiffres que nous retenons. Version la plus défendable (22 origines
réelles, appariement sur le p90 stressé annoncé) : +2,3 à +2,4 pt/an,
IC95 [+0,3 ; +4,5], pire année 24 %, contre +3,3 pt/an non significatif
([−0,1 ; +6,6]) et pire année 54 % (2008) pour l'optimiseur non
régularisé.
Distribution de l'excès. À 4 ans de détention, toutes
époques (n = 75) : moyenne +2,5, médiane +2,6, [p10 ; p90] =
[−0,2 ; +4,7] pt/an, P(>0) = 88 % ; à 1 an, c'est une loterie
([−5,6 ; +15,1], P(>0) = 76 %) ; sur les cinq dernières
années, +1,1 à +1,3 selon la détention. Calibration du rendement
annoncé : 849 paires, bêta 0,16, R² 0,001. Tous ces chiffres sont nets des
frais internes des fonds mais hors frais de contrat.
05
Une allocation optimale, unique et alignée
Le portefeuille qui sort de ce processus n'existe que pour vous, et il a une
signature reconnaissable : beaucoup de lignes, dont beaucoup de
« petites ». Ce n'est pas un défaut de finition, c'est la
marge de diversification à l'œuvre. Elle coûte peu ou rien en rendement, elle
réduit la sur-promesse à presque zéro, et elle protège quand tout chute
ensemble.
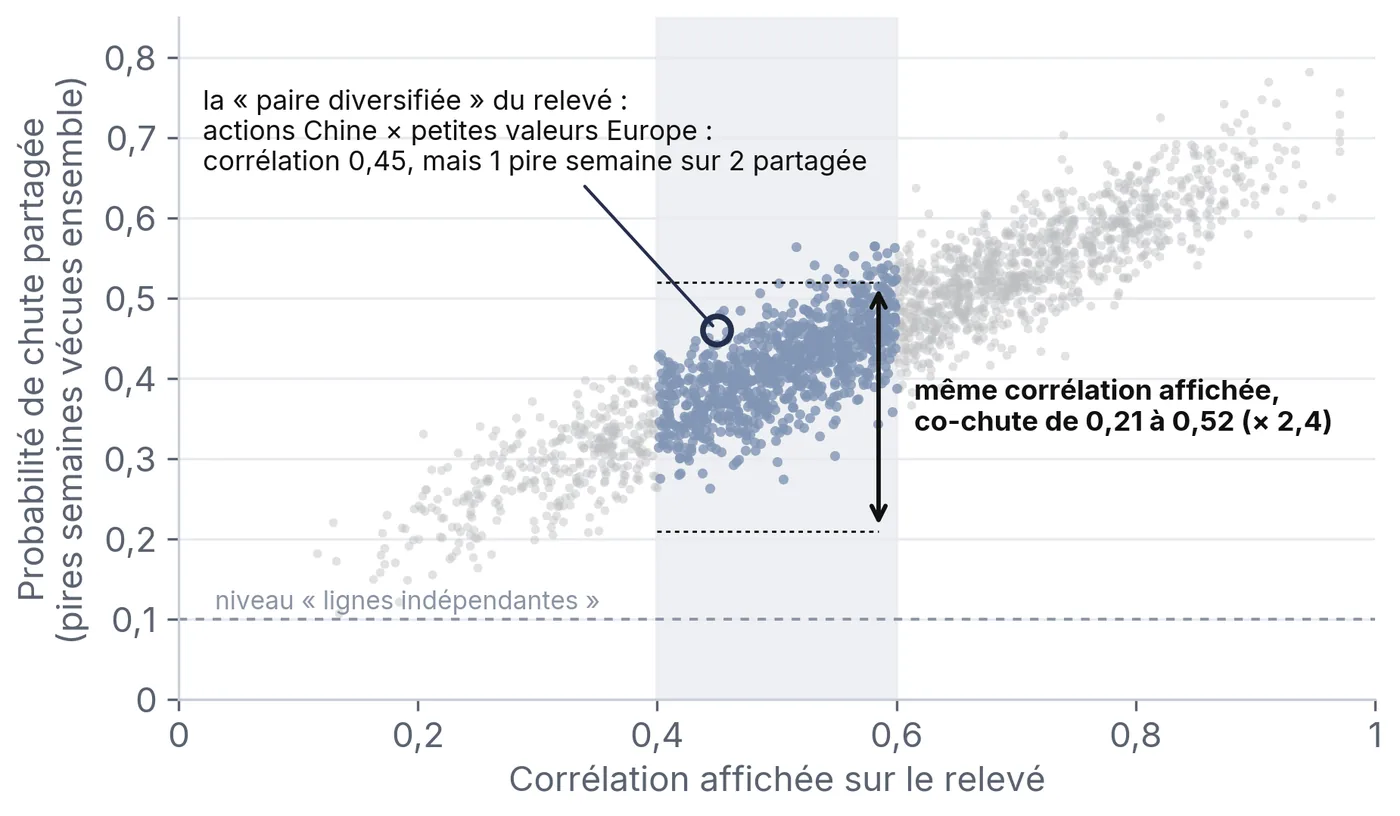
Car tout chute ensemble bien plus qu'on ne le croit. La corrélation moyenne de
votre relevé ne dit presque rien des quelques semaines qui font mal : dans
les pires semaines d'un contrat de 67 supports, 58 % des lignes plongent en
même temps, contre 5 % le reste du temps. Nous mesurons donc la
diversification là où elle compte, dans les crises, avec un indicateur de
« corrélation de crise » lu en trois bandes.
Ce que nous avons mesuré
23 à 51
actifs effectifs dans les portefeuilles réglés
(l'équivalent en lignes de poids égal) ; 7 à 17 sans marge, en
traversant 2008
0,21 à 0,52
probabilité de chute partagée entre deux fonds de
même corrélation affichée : du simple à plus du double (2 211
paires réelles)
+0,74 à +0,88
corrélation de rang, hors échantillon, entre notre
indicateur et les pertes réellement subies ensuite (2019-2026, 300
portefeuilles par univers)
Ce qu'il faut voir :
un optimiseur entraîné uniquement sur 2000-2007, menu de 33 ETF, contrainte de
perte 15 %. Sans marge, il traverse 2008-2009 avec 56,3 % de perte
extrême et rend 2,6 % par an sur 2008-2017 ; avec la marge,
42,3 % et 4,1 % : quatorze points de baisse en moins en gagnant
1,5 point de rendement par an, et 17,4 actifs effectifs au lieu de 7,1.
La diversification, ici, a un prix négatif.
Même corrélation affichée, crises différentes
Ce qu'il faut voir :
dans la bande grisée (corrélation affichée 0,4 à 0,6), la probabilité de vivre
ses pires semaines ensemble va d'une sur cinq à une sur deux, un facteur 2,4.
La paire cerclée (actions Chine et petites valeurs Europe, corrélation 0,45) passe partout pour une diversification géographique ; en crise, une pire
semaine sur deux est partagée (dépendance de queue 0,46).
Niveau expert
Petites lignes. Équipondérer seulement les lignes ≥ 1 %
coûte 0,7 à 0,9 point de rendement par an sur les deux univers
testés : la queue des petites lignes travaille. Le réglage retenu du menu
de fonds tient environ 48 lignes non nulles pour 28 actifs effectifs (1/HHI).
Le nettoyage opérationnel se fait en aval par une règle de montant minimum
(≈ 0,5 % du notionnel), jamais dans le programme : les poids
semi-continus en programmation mixte-entière sont 30 à 100 fois plus lents et
font planter le solveur (résultat négatif publié). Les plafonds par actif (trois
premières lignes sous 5 %, puis sous 3 %) écrasent la prime à zéro
mais coûtent 0,7 à 1,4 point de rendement annualisé ; un plafond de 40 % sur la
région domestique rapporte environ 0,3 point (une fenêtre, réglage de
base). Rotation annuelle des portefeuilles réglés : 0,6 à 2,3 %.
Corrélation de crise. Moyenne, pondérée comme le portefeuille,
des dépendances de queue basse par paires (probabilité qu'un fonds vive son
pire décile de semaines sachant qu'un autre vit le sien), recadrée en
probabilité 0-100 %. Sur trois menus réels de 67, 89 et 96 fonds
(2012-2026) : 36 % [34-39], 32 % [28-34] et 38 % [35-40] ;
la dépendance de queue basse (0,376) dépasse la queue haute (0,304) au seuil de
5 % : les fonds chutent plus ensemble qu'ils ne montent ensemble.
Estimateur rétréci 50/50 empirique / copule de Student-t (la dépendance
gaussienne est rejetée sur les trois menus, ΔAIC de 2 296 à 67 419).
Bandes : faible < 25 %, moyenne 25-45 %, forte
> 45 % (IC80 ≈ ±3 points, d'où des bandes plus larges que
l'intervalle) ; indicateur gelé sous 260 semaines d'historique. Sa valeur
est un niveau calibré et verbalisable, pas de l'alpha : en partiel des
contrôles classiques, son pouvoir de classement additionnel est proche de
zéro, et nous l'écrivons.
06
Un ajustement régulier
Une allocation optimale est un équilibre ; les marchés le déplacent. Nous le
rétablissons une fois par an, avec très peu de mouvements (0,6 à 2,3 % du
portefeuille échangé chaque année sur les réglages livrés), et nous revalidons
le tri des fonds chaque trimestre, l'assurance-vie, avec ses arbitrages
gratuits, est l'enveloppe qui capte le mieux cette fraîcheur.
Le reste est affaire de discipline, et c'est là que se perd le plus d'argent.
Sortir « en attendant que ça se calme » est structurellement
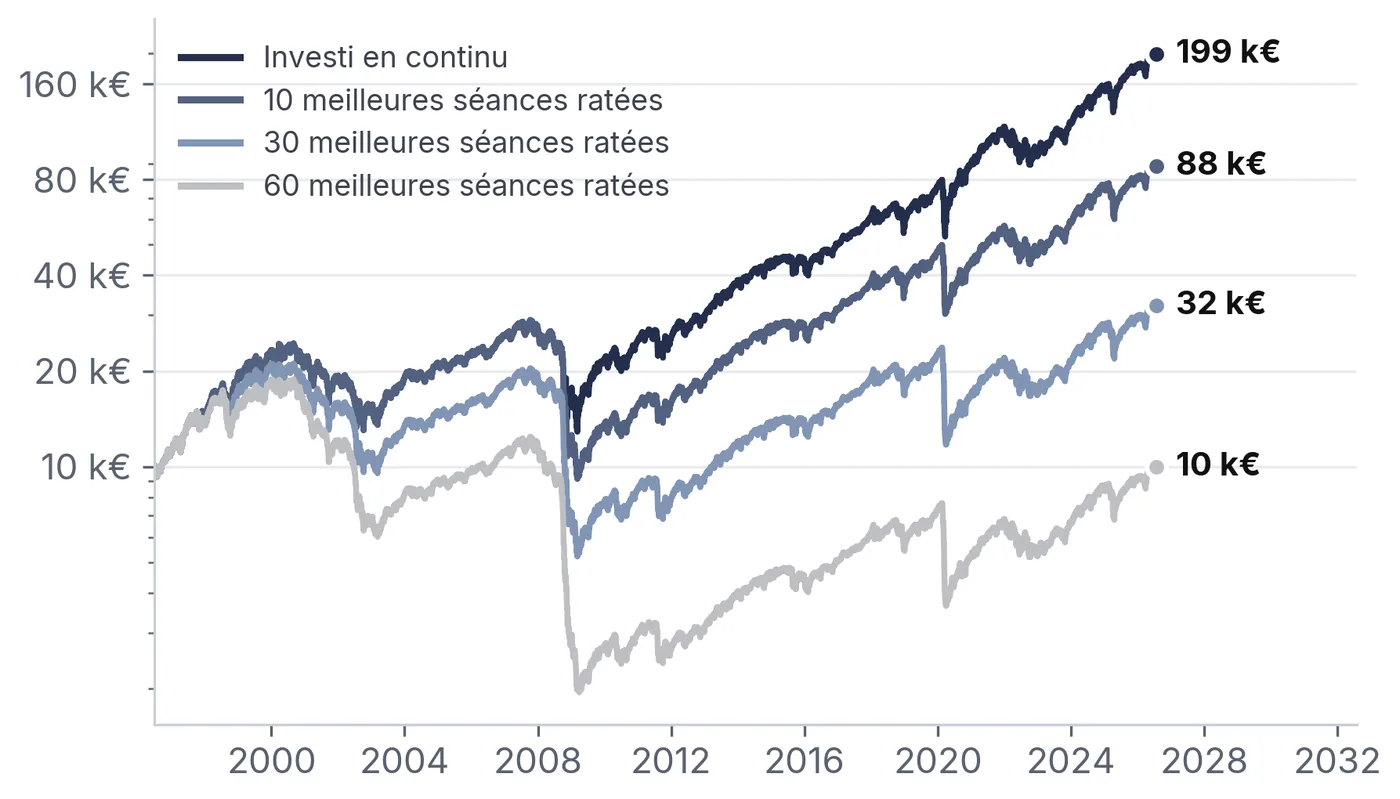
perdant : sur trente ans d'actions américaines, rater les dix meilleures
séances divise le résultat par plus de deux, et 13 de ces 20 meilleures
séances tombent à dix séances ou moins d'une des 20 pires, au cœur des crises.
Ce que la littérature documente
+26 pb
par an pour un rééquilibrage discipliné
(Vanguard Advisor's Alpha, Kinniry et al.)
+150 pb
par an pour le coaching comportemental (Vanguard
Advisor's Alpha), non additionné à nos chiffres, par prudence
÷ 2
le résultat de 30 ans de S&P 500 quand on
rate les 10 meilleures séances (données quotidiennes, 1996-2026)
Le coût des allers-retours
Ce qu'il faut voir :
10 000 € investis en 1996 deviennent environ 199 000 € en
restant investi, 88 000 € sans les dix meilleures séances,
10 000 € sans les soixante meilleures. Le passé ne préjuge pas de
l'avenir, mais l'arithmétique des séances manquées ne change pas.
Niveau expert
La cadence dépend de l'enveloppe, pas du modèle. Pour la sélection
de fonds, le signal est frais au premier trimestre : rééquilibrer plus souvent
capte davantage d'écart brut, au prix d'une rotation bien plus forte ; gratuit
en assurance-vie, cet avantage disparaît dès que chaque bascule a un coût. En
production, le rééquilibrage est annuel et les paniers tournent d'environ
70 % par an (environ 7,5 fonds gardés sur 25). Les mesures chiffrées par
cadence, établies avec la version précédente du modèle, n'ont pas été
recalculées.
Comportement. Écart comportemental (performance du fonds contre
performance encaissée par le porteur) : 1,2 point par an (Morningstar,
Mind the Gap) ; les 20 % de clients les plus actifs gagnent
11,4 % quand le marché offre 17,9 (Barber & Odean). Ce sont des
chiffres de littérature, pas des mesures Ploovers : nous ne les
additionnons pas.
Synthèse
L'Advisor Alpha Ploovers, ligne à ligne
Nous n'additionnons que ce qui est solide,
et nous distinguons ce que nous avons mesuré nous-mêmes de ce que la littérature
documente. Chaque chiffre porte sa fenêtre, sa fourchette et sa source.
Levier
Valeur annuelle estimée
Source
Sélection de fonds, face au fonds médian du marché
+0,7 à +1,5 pt (gagnant 60 % des
millésimes) ; +2,6 à +3,6 pts face aux 25 derniers
Mesuré : programme « Machine-Learning Fund Selection
Under a Falling Alpha Tide », modèle v4, millésimes 2015 et après, moitié
centrale de 19 jeux de test
Sélection de fonds, face à l'ETF MSCI Europe au même risque
+0,6 à +1,1 pt ; −0,8 à +0,1 depuis 2020
(pas de gain)
Mesuré, même programme ; non additionné
Optimisation sous contrainte de risque
+1,1 à +3,2 pts à risque réalisé apparié ;
20 fenêtres de 5 ans sur 20 positives
Mesuré : « The Optimism Premium », simulations
walk-forward 2010-2026
Sur-promesse de l'optimiseur (prime d'optimisme)
plafonnée à 0,7 pt ; +0,04 à +0,46 sur les
réglages livrés (quatre gammes sur cinq)
Mesuré, même papier, fenêtre de test hors échantillon
2022-2026
Diversification en crise (corrélation de crise)
niveau calibré, pas de l'alpha : corrélation de rang
+0,74 à +0,88 avec les pertes réalisées
Mesuré : « From Correlation to Co-Crash »,
2012-2026 ; non additionné
Risque annoncé en fourchette
2 dépassements sur 22 ans pour « 1 sur 10 »
annoncé
Mesuré : « The Distribution Behind the Number »,
2004-2025
Frais
≈ 21 % du capital final par point de frais
annuel évité, sur 25 ans
Calcul à hypothèses simplifiées ; niveaux de place
CCSF, ESMA
Rééquilibrage discipliné
+0,26 pt
Littérature : Vanguard Advisor's Alpha
Coaching comportemental
Jusqu'à +1,5 pt : non additionné, par prudence
Littérature : Vanguard Advisor's Alpha, non mesuré sur
nos clients
Avertissement
Les chiffres « mesurés » proviennent de simulations historiques
(simulations historiques walk-forward) nettes des frais internes des fonds mais hors frais de
contrat : les performances simulées ou passées ne préjugent pas des
performances futures, et aucun chiffre de cette page ne constitue une promesse
de rendement ni une garantie de perte maximale. Les comparaisons sont faites à
des alternatives simples investissables dans le même contrat, jamais à des
indices purs ni à des concurrents. Les papiers de recherche (en anglais) sont
disponibles sur demande à
contact@ploovers.com.
Questions fréquentes
Ce que l'on nous demande sur ces chiffres
Qu'est-ce que l'Advisor Alpha ?
C'est la valeur qu'un conseil discipliné ajoute au rendement net d'un investisseur,
formalisée par Vanguard et estimée à environ 3 % par an. Vanguard chiffre le
rééquilibrage discipliné à +26 points de base par an et le coaching comportemental
à +150 points de base par an. Nous adoptons la même exigence et nous mesurons nos
propres résultats plutôt que de nous contenter de citer la littérature.
Combien rapporte la sélection de fonds Ploovers ?
Les 25 fonds les mieux classés font mieux que le fonds médian du marché de 0,7 à
1,5 point par an (millésimes 2015 et après, gagnant 60 % des millésimes) et
mieux que les 25 derniers de 2,6 à 3,6 points par an. Face à l'ETF MSCI Europe au
même niveau de risque, notre panier fait +0,6 à +1,1 point par an depuis 2015, mais
−0,8 à +0,1 depuis 2020, et il reste derrière l'ETF en rendements bruts. Nous ne
promettons pas de battre les ETF : nous remplaçons, dans une même catégorie, les
perdants par de meilleurs fonds.
Combien rapporte l'optimisation sous contrainte de risque ?
À risque réellement pris égal, la stratégie réglée fait +1,1 à +3,2 points par
an de mieux qu'une alternative simple investissable dans le même contrat (menu
d'ETF sur 16 ans, menu de fonds sur 12 ans). Elle devance cette alternative dans
20 fenêtres de cinq ans sur 20 (2010-2026), au pire de +0,7 point par an. Ce
sont des simulations walk-forward, nettes des frais internes des fonds mais hors
frais de contrat.
Qu'est-ce que la prime d'optimisme, et pourquoi la plafonner ?
C'est l'écart entre le rendement que la simulation historique affiche et celui que la stratégie
délivre ensuite : sans marge de diversification, il vaut 1,5 à 3,2 points
par an. Nous plafonnons cette prime à 0,7 point par an pour qu'un réglage soit
éligible. Les réglages livrés se situent entre +0,04 et +0,46 point sur quatre
gammes sur cinq.
Le risque annoncé en fourchette a-t-il tenu ?
Oui, en distribution : sur 22 années réelles (2004-2025), le scénario
défavorable annoncé « environ 1 sur 10 » est dépassé 2 fois, soit
9 % pour 10 % visés, et la couverture conforme adaptative atteint
91 % pour 90 % nominal. La limite est dite : à deux ans, aucune
fourchette construite sur 2000-2007 ne contenait la perte de 2008-2009
(41,9 % réalisés contre un p90 de 23 à 31 %). À dix ans, le réalisé
(36,2 %) retombe dans la fourchette.
Pourquoi mon portefeuille contient-il autant de petites lignes ?
Parce que la marge de diversification est à l'œuvre : le réglage retenu d'un
menu de fonds tient environ 48 lignes non nulles pour 28 actifs effectifs.
Équipondérer seulement les lignes de 1 % ou plus coûte 0,7 à 0,9 point de
rendement par an. Face à 2008, un optimiseur entraîné sur 2000-2007 passe de
56,3 % à 42,3 % de perte extrême avec la marge, en gagnant 1,5 point
de rendement par an sur 2008-2017.
Peut-on additionner tous ces chiffres ?
Non. Chaque levier est mesuré sur sa propre fenêtre, face à sa propre alternative,
et les effets se recouvrent en partie. La littérature situe l'ordre de grandeur
cumulable autour de 4 à 5 points par an pour une allocation de distribution
typique ; nous n'additionnons que ce que nous avons mesuré nous-mêmes et nous
laissons le coaching comportemental hors du total.
Ces chiffres sont-ils une promesse de rendement ?
Non. Ce sont des simulations historiques (simulations historiques walk-forward) et des chiffres de
littérature. Les performances simulées ou passées ne préjugent pas des performances
futures, et aucun chiffre de cette page ne constitue une garantie de rendement ni de
perte maximale. Les papiers de recherche sont disponibles sur demande.
Pourquoi classer des fonds si les ETF font mieux ?
Parce que dans un PER, une assurance-vie ou un contrat de capitalisation, l'assureur impose son univers de fonds : un menu fermé de quelques dizaines à quelques centaines de supports, où les ETF sont parfois rares ou absents. On ne choisit pas librement, on choisit au mieux dans le menu. Le classement ordonne tous les fonds du contrat et écarte ceux qui détruisent de la valeur : les 25 fonds les mieux classés font mieux que le fonds médian de 0,7 à 1,5 point par an et que les 25 derniers de 2,6 à 3,6 points par an (depuis 2015). Quand l'enveloppe le permet, compte-titres ou PEA, nous préférons des ETF.
Les termes de cette page
Glossaire
Advisor's Alpha
Valeur qu'un conseil discipliné ajoute au rendement net d'un investisseur, formalisée
par Vanguard et estimée à environ 3 % par an, surtout dans les moments difficiles.
CDaR
Conditional Drawdown at Risk : moyenne des 5 % pires états de baisse depuis le
plus haut le long d'une trajectoire ; la mesure de perte extrême que nous
contraignons et annonçons en fourchette.
Prime d'optimisme
Écart annualisé entre le rendement du dernier portefeuille rejoué sur l'historique qui a
servi à le choisir et celui de la stratégie walk-forward qui ré-optimise chaque
année ; la sur-promesse de la simulation historique.
Marge de diversification
Perte de rendement estimé, en pourcentage, que l'optimiseur accepte pour réduire la
concentration des poids ; 2 à 5 % sur les réglages livrés.
Corrélation de crise
Probabilité, pondérée comme le portefeuille, que deux lignes vivent en même temps leur
pire décile de semaines ; lue en trois bandes, faible sous 25 %, moyenne de 25
à 45 %, forte au-delà de 45 %.
Walk-forward
Protocole de simulation où chaque décision n'utilise que les données antérieures à sa
date, puis est évaluée sur la période suivante, sans jamais revenir en arrière.
Actifs effectifs
Nombre de lignes de poids égal qui donnerait la même concentration que le portefeuille
(inverse de l'indice de Herfindahl) ; 48 lignes non nulles peuvent valoir 28 actifs
effectifs.
Marée d'alpha
Alpha moyen de l'ensemble des fonds actifs d'une période ; −0,4 % par an en
2005-2014, −1,7 % depuis 2015, −2,2 % depuis 2020, et personne ne la
prédit.
Alternative naïve
Mélange d'un ETF actions large et d'une poche monétaire, investissable dans le même contrat
et calibré sur le même budget de risque ; le comparateur de toutes nos mesures
d'optimisation.
Purge d'entraînement
Délai entre la dernière observation apprise et la date de décision, égal à l'horizon
prédit (12 mois), pour qu'aucune cible non encore réalisée n'entre en apprentissage.
« Machine-Learning Fund Selection Under a Falling Alpha Tide »
Sélection de fonds (chapitre 02) et cadence du tri (chapitre 06). Version en
français : la note de
recherche.
Ploovers Research
« The Distribution Behind the Number »
Risque annoncé en fourchette et épreuve du réel (chapitre 03).
Ploovers Research
« The Optimism Premium »
Prime d'optimisme, marge de diversification, pondération et test hors époque
(chapitres 04 et 05).
Ploovers Research
« From Correlation to Co-Crash »
Corrélation de crise et dépendance de queue (chapitre 05).
Littérature
Références académiques et de place
Kinniry, Jaconetti, Zilbering, Pappas & Bennyhoff, « Putting a value on
your value: Quantifying Vanguard Advisor's Alpha », Vanguard Research
(2019) ; Barber & Odean, « Trading Is Hazardous to Your
Wealth », Journal of Finance (2000) ; Morningstar,
« Mind the Gap » ; S&P Dow Jones Indices, SPIVA Europe
Scorecard ; CCSF, rapport sur les frais du PER (2021) ; ESMA,
Performance and Costs of EU Retail Investment Products.
Se connecter à la plateforme
Connectez-vous pour bénéficier d'une expérience personnalisée
Se connecter à la plateforme
Connectez-vous pour bénéficier d'une expérience personnalisée
Recevez un lien de connexion sur votre boîte mail pour vous connecter. Plus besoin de mots de passe!
Créer un compte
Afin de gérer votre abonnement, retrouver vos outils et simulations, suivre l'avancement de vos missions d'assistance et de conseil, ...