
Reprenez la main sur l'allocation de votre PERCOL. Gardez tous ses avantages.
Dans votre PERCOL, vous choisissez parmi une gamme de fonds Amundi définie par le plan. Grâce à la loi PACTE, vous pouvez transférer votre épargne accumulée vers un PER conçu par Ploovers et l'investir comme vous l'entendez : ETF, actions en direct, fonds sélectionnés. Votre PERCOL reste ouvert et continue de recevoir l'abondement de CACIB.
Ce que vous gardez, ce que vous reprenez en main
Le transfert ne vous fait renoncer à rien. Il déplace votre épargne accumulée vers une enveloppe où c'est vous, avec Ploovers, qui décidez de l'allocation.
Tous les avantages du PERCOL
- L'abondement CACIB, l'intéressement et la participation, qui continuent d'arriver sur votre PERCOL Amundi
- La sortie en capital exonérée d'impôt sur le revenu à la retraite, seules les plus-values supportent les prélèvements sociaux
- Le déblocage anticipé pour l'achat de votre résidence principale
- Aucun impôt au moment du transfert, et 0 € de frais de transfert après 5 ans de détention
Sur l'allocation de votre épargne
- ETF sélectionnés sur leur performance réelle, du MSCI World aux obligations souveraines
- Actions en direct, sans frais de fonds
- Fonds actifs réservés aux classes d'actifs diversifiantes absentes des ETF
- Une allocation que vous choisissez vous-même, ou un portefeuille sur mesure conseillé par Ploovers selon vos préférences
- Une clause bénéficiaire pour transmettre votre épargne
Il collecte
Abondement, intéressement, participation, versements volontaires : rien ne change.
Il fait fructifier
L'épargne accumulée est investie selon votre allocation, choisie par vous ou construite avec Ploovers.
Deux façons de reprendre la main
Une fois votre épargne transférée, vous décidez du niveau d'accompagnement. Vous pouvez changer d'option à tout moment.
Vous choisissez votre allocation
Vous composez vous-même votre portefeuille parmi l'univers du PER retenu.
- ETF, actions en direct, fonds, obligations, or
- Vous décidez des supports, des poids et des arbitrages
- Ploovers met à votre disposition ses analyses de fonds et d'ETF
Pour les salariés qui suivent déjà les marchés et veulent piloter eux-mêmes.
Ploovers vous conseille un portefeuille optimisé sur mesure
Nous construisons avec vous une allocation optimisée selon vos préférences.
- Votre horizon et la perte maximale que vous acceptez
- Vos préférences : zones géographiques, thématiques, exclusions, part d'actions en direct
- Vos autres placements : PEE, assurance-vie, PEA, pour éviter les doublons
- Suivi, rééquilibrage et point annuel avec votre conseiller
Pour ceux qui veulent un portefeuille construit sur des données, sans y passer leurs soirées.
Contraintes de conformité ? Votre portefeuille s'y adapte.
En M&A, sur les marchés, en financement ou en recherche, de nombreux collaborateurs de CACIB sont soumis à la politique de transactions personnelles de leur employeur : listes d'interdiction et de surveillance, pré-autorisations, durées de détention minimales, déclarations périodiques, barrières à l'information. Faute de solution simple, beaucoup laissent leur épargne en l'état.
Une sélection indépendante des supports
Dans l'option conseillée, Ploovers sélectionne les supports à partir de ses propres analyses. Vous fixez le cadre (horizon, niveau de risque, exclusions). Vous n'intervenez pas dans le choix des valeurs, et aucune information sur votre activité n'est demandée ni utilisée.
Un univers compatible avec vos règles
- Portefeuille 100 % ETF et fonds, sans titres vifs
- Exclusion d'émetteurs, de secteurs, ou des titres du groupe Crédit Agricole
- Durées de détention minimales respectées
Des déclarations facilitées
Relevés de positions, historique des opérations et description du mode de gestion, fournis au format et à la fréquence demandés par votre service conformité.
Aujourd'hui, une allocation limitée aux fonds du plan
PERCOL d'un salarié CACIB, ramené à 150 000 € pour l'exemple. Six fonds Amundi, tous issus de la gamme d'épargne salariale. Pas d'ETF, pas d'actions en direct, et près de 20 % en monétaire sur un horizon retraite.
| Fonds (part F) | Montant | Poids | Perf. 5 ans annualisée |
|---|---|---|---|
| Amundi Convictions ESR | 52 366 € | 34,9 % | + 7,95 % |
| Amundi Label Actions Euroland ESR | 45 009 € | 30,0 % | + 9,39 % |
| Amundi Label Trésorerie ESR | 28 736 € | 19,2 % | + 0,47 % |
| Amundi Opportunités ESR | 22 188 € | 14,8 % | + 6,12 % |
| Amundi Actions Silver Age ESR | 987 € | 0,7 % | + 5,13 % |
| Amundi Actions Or ESR | 714 € | 0,5 % | + 3,87 % |
| Total | 150 000 € | 100 % |
Répartition réelle d'un salarié CACIB, montants ramenés à 150 000 €. Performances nettes de frais publiées par Amundi ESR. Les performances passées ne préjugent pas des performances futures.
Ces fonds affichent des performances correctes. La bonne question est ailleurs : combien aurait rapporté un placement indiciel équivalent, à risque comparable ? Notre diagnostic sur la première ligne du portefeuille.
Amundi Convictions ESR F · code AMF 990000116219
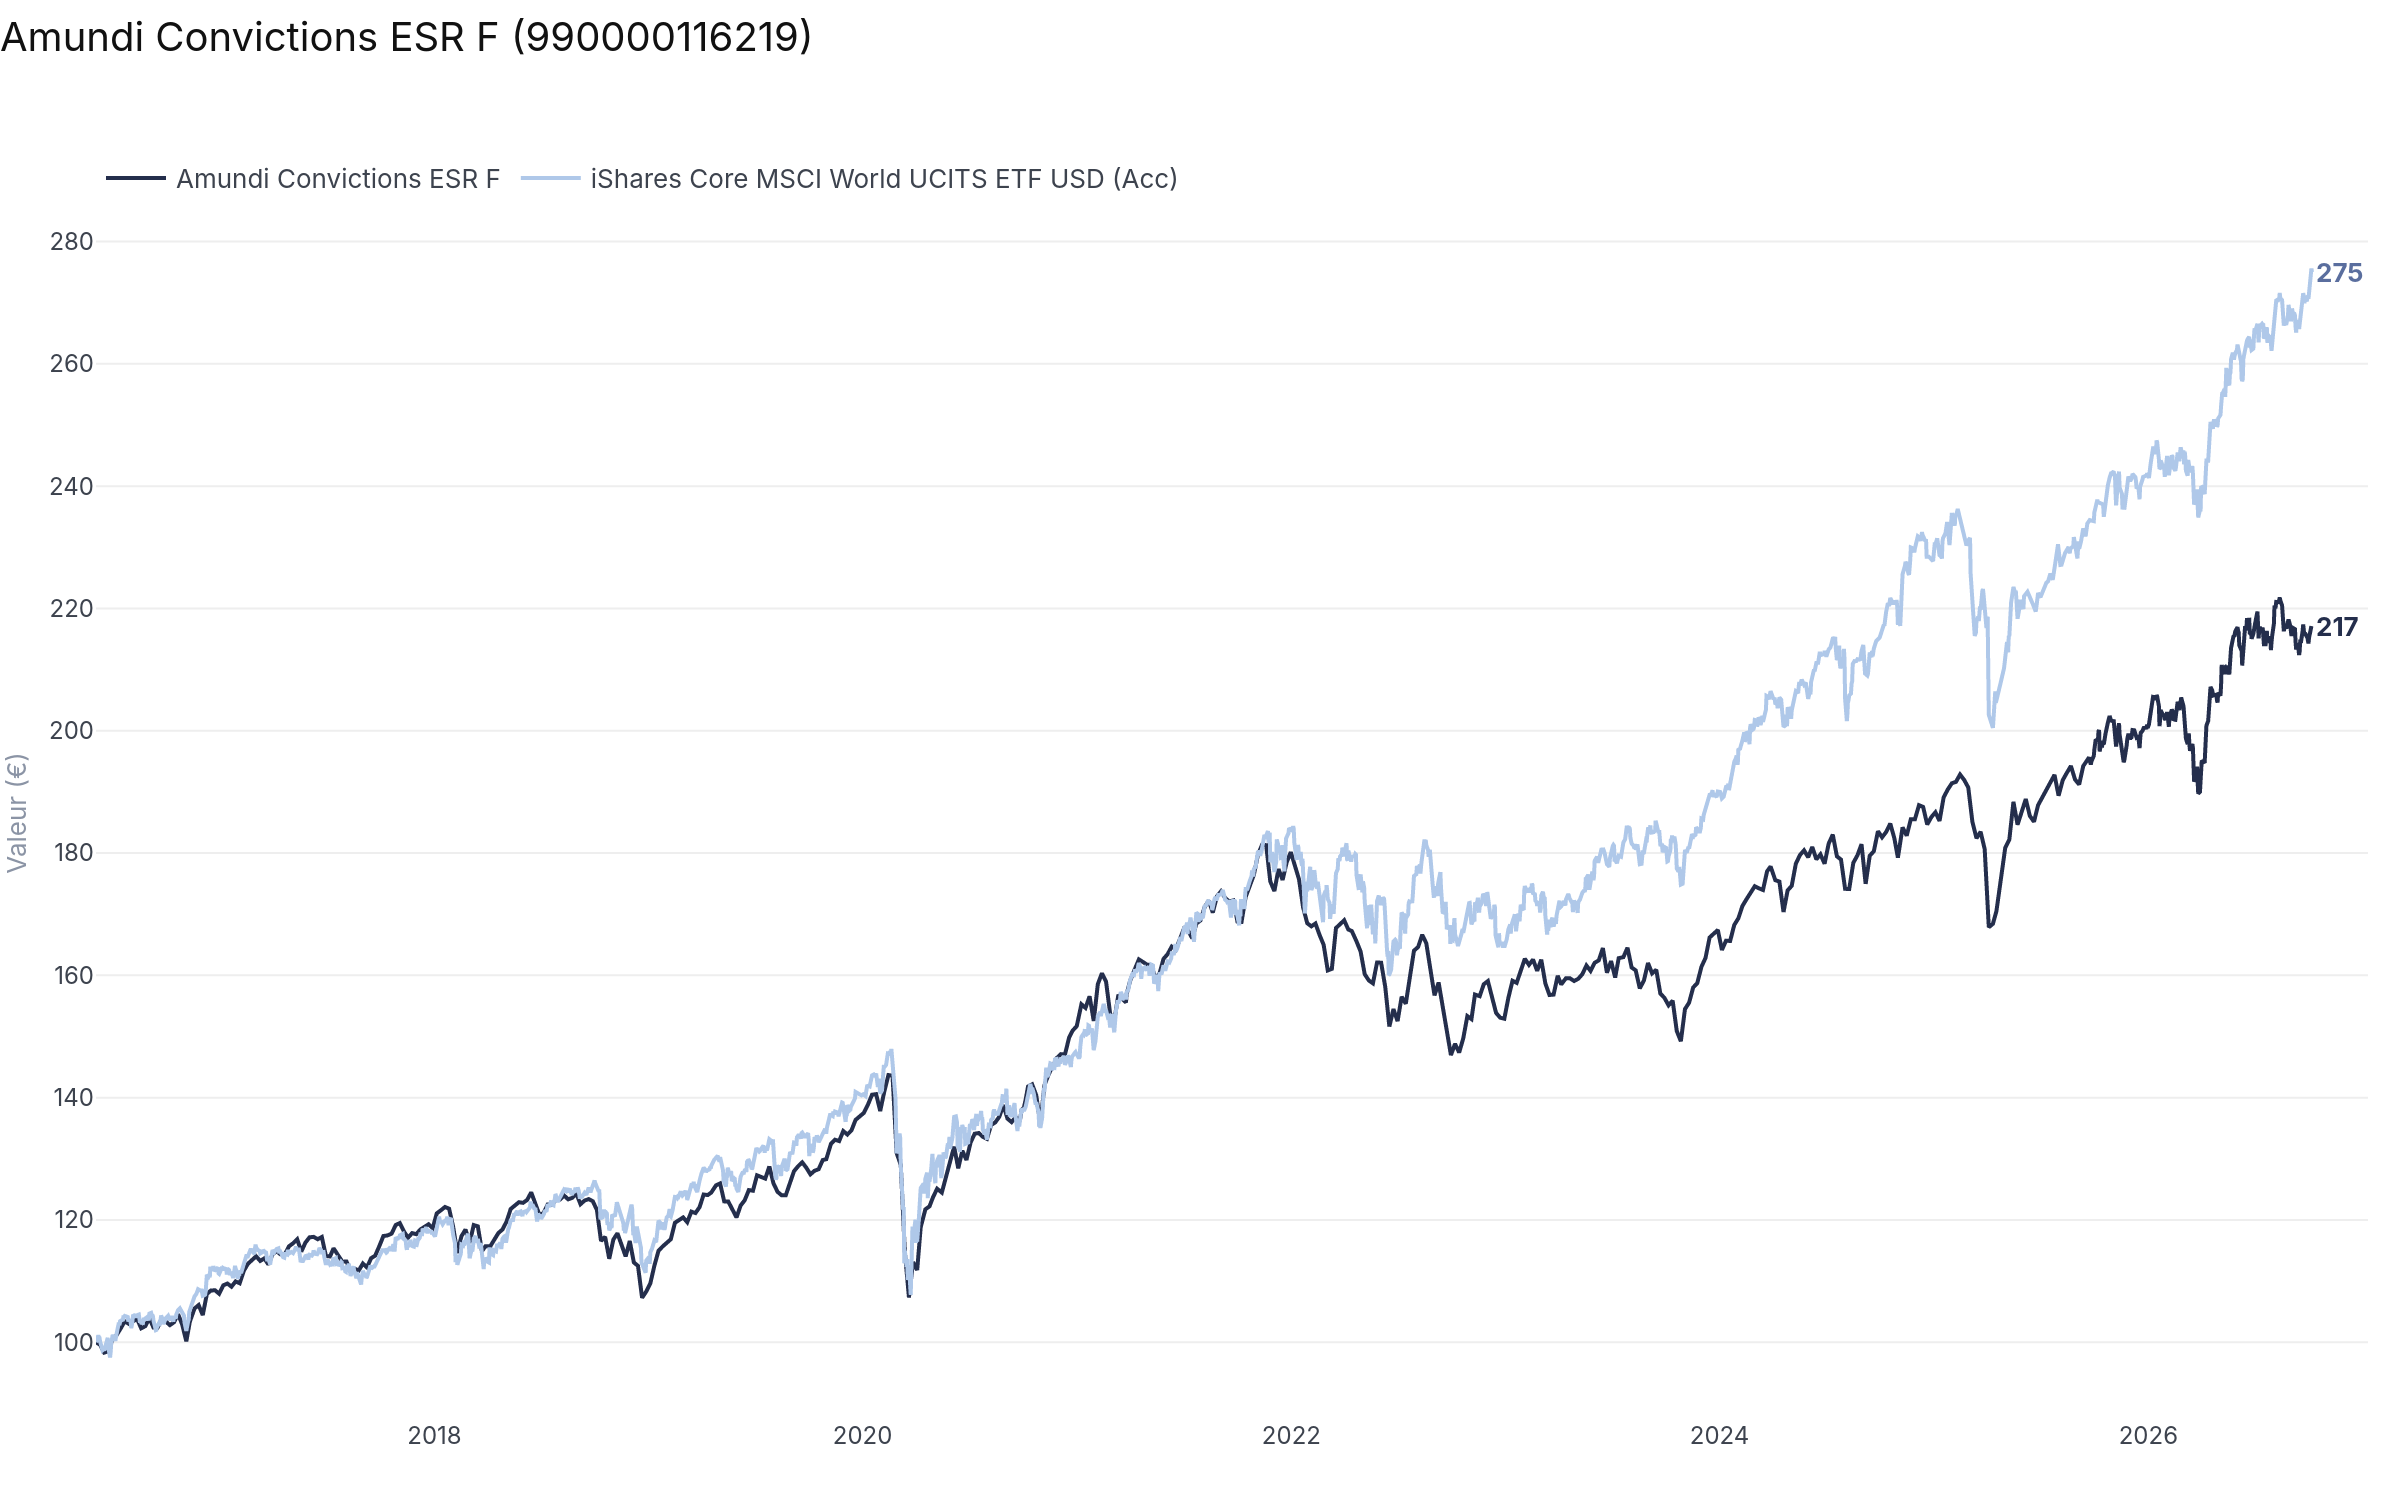
Pour 100 € investis mi-2016 : 217 € fonds Amundi versus 275 € équivalent indiciel
Ce fonds actif se comporte pour l'essentiel comme un indice actions mondial partiellement couvert, sans en délivrer la performance. Sur la ligne de 52 400 € de cet exemple, l'écart représente environ 1 030 € dès la première année et près de 16 000 € sur 10 ans.
Équivalent : iShares Core MSCI World UCITS ETF USD (Acc), ISIN IE00B4L5Y983, EUNL (Xetra). Le fonds Amundi étant investi à environ 22 % en actifs peu risqués, la performance de l'équivalent a été corrigée en conséquence.
| Indicateur | Amundi Convictions ESR F | Équivalent indiciel |
|---|---|---|
| Rendement annuel moyen | 7,8 % | 10,3 % |
| Volatilité 5 ans | 11,2 % (SRRI 5) | 10,4 % (SRRI 5) |
| Perte latente maximale | − 25 % | − 27 % |
Environ − 0,8 % par an
Pondéré par le poids de chaque ligne, l'écart des fonds actions face à leurs équivalents indiciels pèse sur tout le portefeuille. Euroland (− 0,12 %/an) et Opportunités (− 0,35 %/an) font mieux que Convictions, mais aucun ne bat son équivalent.
Près de 20 % en monétaire
Le fonds Label Trésorerie a rapporté + 0,47 % par an sur 5 ans. Pour un horizon retraite qui se compte en décennies, cette poche freine la croissance du capital.
Un point de performance par an, sur 20 ans, c'est plus de la moitié du capital de départ.
L'effet mécanique des intérêts composés
Exemple pédagogique, hors fiscalité et hors évolution de votre situation personnelle : sur 150 000 € placés pendant 20 ans, une hypothèse de rendement annuel net de 5 % donne environ 398 000 €, contre environ 481 000 € avec 6 %.
Ces montants ne sont pas garantis. Ils servent seulement à illustrer l'impact d'un écart de rendement dans la durée.
Transférer le stock, garder le PERCOL
Depuis la loi PACTE (octobre 2020), l'article L224-40 du Code monétaire et financier permet de transférer les droits d'un PER collectif vers un PER individuel. Un salarié toujours en poste peut le faire une fois tous les trois ans.
| Condition | Être salarié de CACIB, ou l'avoir quitté |
| Fréquence en poste | 1 transfert tous les 3 ans |
| Effet sur le PERCOL | Aucune clôture : intéressement, participation et abondement continuent d'y être versés |
| Destination | Compartiment 2 du PER individuel (épargne salariale) |
| Frais de transfert, détention de plus de 5 ans | 0 € |
| Frais de transfert, détention de moins de 5 ans | 1 % maximum |
| Fiscalité au transfert | Aucune, opération fiscalement neutre |
| Délai légal | 2 mois maximum |
Ce que ça coûte réellement
| PERCOL Amundi | PER conçu par Ploovers | |
|---|---|---|
| Univers | Gamme de FCPE Amundi prévue au règlement | ETF, titres vifs, fonds actifs sélectionnés, obligations, or |
| Gestion | Libre ou pilotée par horizon | Libre, ou portefeuille sur mesure conseillé par Ploovers |
| Abondement CACIB | Oui | Non, mais le PERCOL reste ouvert et le continue |
| Clause bénéficiaire | Non | Oui, personnalisable |
| Fiscalité au décès | Avoirs intégrés à la succession | Régime proche de l'assurance-vie (art. 990 I / 757 B CGI) |
La clause bénéficiaire, l'argument que personne ne vous donne
Dans un PERCOL, en cas de décès, les avoirs sont débloqués et intègrent la succession. Dans un PER individuel assurantiel, le capital est versé aux bénéficiaires que vous désignez, avec une fiscalité proche de l'assurance-vie.
| Situation au décès | Régime | Abattement | Au-delà |
|---|---|---|---|
| Avant 70 ans | Art. 990 I CGI | 152 500 € par bénéficiaire | 20 % jusqu'à 852 500 €, puis 31,25 % |
| Après 70 ans | Art. 757 B CGI | 30 500 € (global) | Droits de succession sur les primes ; les gains sont exonérés |
| Conjoint marié ou pacsé | Loi TEPA 2007 | Exonération totale | 0 €, quel que soit l'âge |
Une clause rédigée sur mesure
- Répartition par parts entre vos bénéficiaires
- Démembrement : conjoint usufruitier, enfants nus-propriétaires
- Révision à chaque événement familial
ETF et titres vifs au cœur, fonds actifs quand ils diversifient
La gestion Ploovers ne paie pas un fonds actif pour reproduire moins bien un indice mondial. Elle construit le cœur du portefeuille avec des ETF et des titres vifs, puis réserve les fonds actifs aux zones où ils apportent une vraie diversification.
ETF choisis sur leur tracking difference
Pas sur les frais affichés. Sur le S&P 500, nous mesurons des écarts de 40 à 100 points de base par an entre 22 ETF concurrents.
25 ans d'historique
Chaque instrument est analysé sur une période qui inclut les crises de 2008, 2020 et 2022.
Le risque mesuré par le CDaR
La moyenne des pires séquences de baisse : le risque que vous ressentez vraiment.
| Classe d'actifs | Instruments | Rôle |
|---|---|---|
| ETF actions monde | MSCI World, S&P 500, Stoxx 600 | Moteur de performance |
| ETF thématiques | Technologie, santé, climat | Convictions de long terme |
| ETF obligataires | Souverains EUR, crédit Investment Grade | Amortisseur |
| Titres vifs | Actions sélectionnées par nos algorithmes | Performance sans frais de fonds |
| Fonds actifs spécialisés | Dette émergente, infrastructures, private equity | Diversification sur des classes d'actifs absentes des ETF |
| Matières premières | Or, matières premières larges | Diversification de crise |
Choisissez aussi votre assureur
Ploovers n'est lié à aucun assureur. Nous comparons pour vous les PER de nos partenaires et vous recommandons celui qui correspond à votre situation : résidence fiscale, statut de US Person, choix de placements disponibles, frais de l'enveloppe et conditions de la garantie décès.


La comparaison détaillée des PER figure dans votre proposition personnalisée, avant toute décision. Logos reproduits à titre d'identification des partenaires assureurs.
Qui peut transférer ?
Tout salarié de CACIB en France titulaire d'un PERCOL Amundi. Si vous avez déjà transféré il y a moins de 3 ans, nous vous indiquons la date du prochain transfert possible.
| Profil | Éligible | Processus |
|---|---|---|
| Salarié CACIB, résident fiscal français | Oui | 100 % digital |
| Salarié CACIB, US Person résidant en France | Oui | Signature manuscrite |
| Ancien salarié CACIB | Oui, sans la limite des 3 ans | Selon résidence fiscale |
Trois étapes, Ploovers s'occupe du reste
Votre PERCOL reste ouvert : vous ne changez rien à l'affectation de votre intéressement, de votre participation ni à votre abondement.
Délai légal : 2 mois maximum
Une copie d'écran de votre espace Amundi ESR suffit.
Nous vous envoyons le diagnostic de vos fonds et ce que vous gagneriez à transférer.
0 € de transfert · 0 € d'impôt · abondement CACIB conservé · 290 € d'allocation, puis 1,70 %/an max tout compris sur l'encours (dont ≈ 0,65 % Ploovers)
Ce document est à caractère informatif et ne constitue pas un conseil personnalisé. Les performances passées ne préjugent pas des performances futures. Les rendements mentionnés sont des estimations fondées sur des hypothèses de marché et ne constituent pas une garantie. Tout investissement en unités de compte présente un risque de perte en capital. Ploovers est une plateforme de gestion de patrimoine indépendante, sans lien avec Crédit Agricole CIB ni avec Amundi.
Ploovers est une marque de Qwant Alpha Capital & Solutions, SAS, 58 rue de Monceau, CS 48756, 75380 Paris Cedex 08, RCS Paris B 918 319 138. Enregistrée à l'ORIAS sous le n° 22007472 en qualité de courtier en assurance (COA) et de conseiller en investissements financiers (CIF), adhérent de La Compagnie des CGP.